
Decisão no Tema 1.348 encerra uma disputa antiga e dá mais segurança a quem usa imóveis para integralizar capital. Mas, alerta o tributarista João Quintanilha, do Quintanilha Rezende Advogados, nem toda transferência de imóvel entre empresas fica livre do imposto.
Quem abre ou amplia uma empresa usando um imóvel para formar o capital social sempre conviveu com uma dúvida cara: nessa transferência do imóvel para a empresa, incide ou não o ITBI, o imposto municipal cobrado quando um imóvel muda de dono? A Constituição garante imunidade nesse caso, mas as prefeituras costumavam cobrar o imposto quando a empresa que recebia o bem tinha atividade imobiliária, e isso abastecia anos de disputa na Justiça. Em outubro de 2026, o Supremo Tribunal Federal pôs um ponto final nessa parte da discussão.
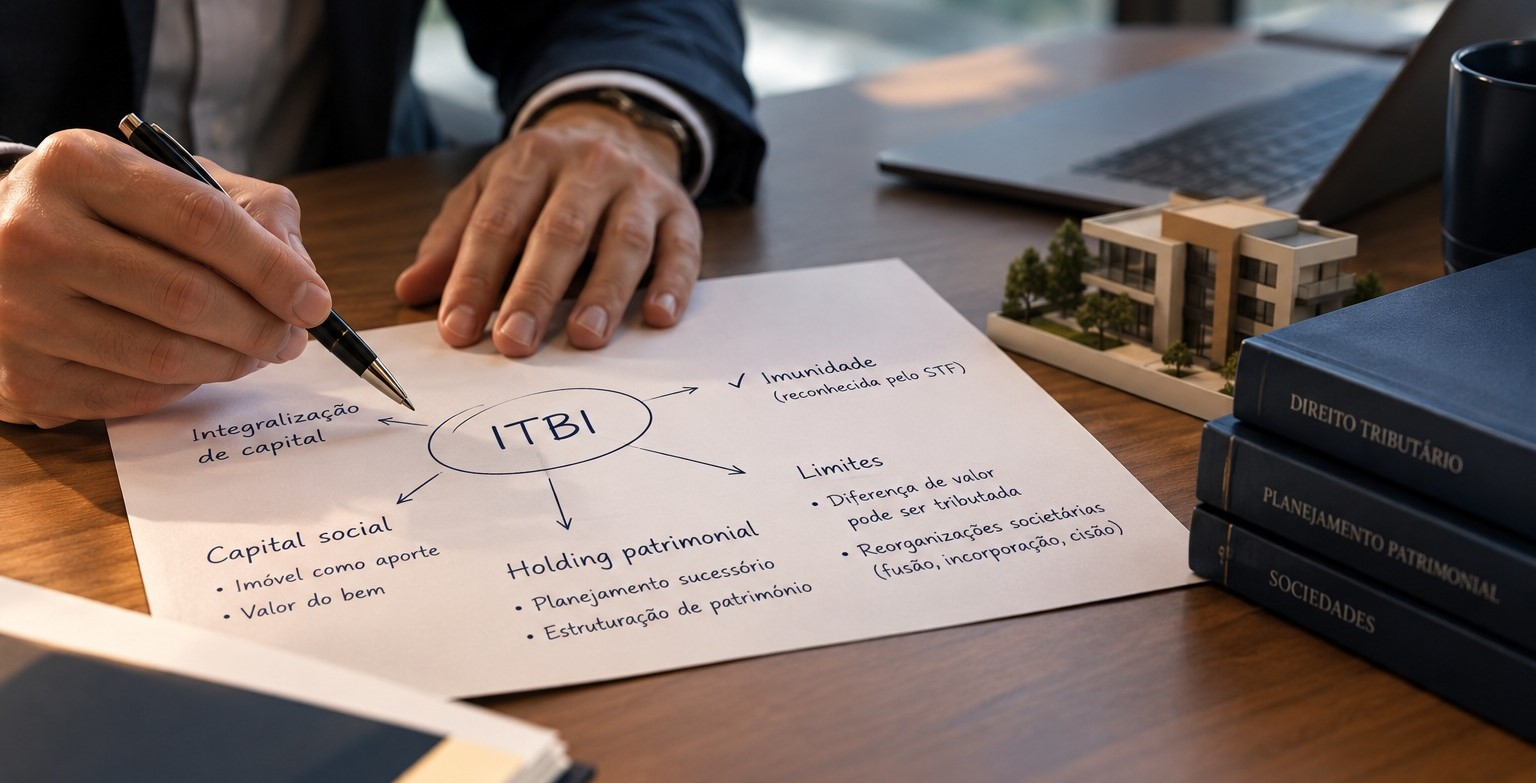
No julgamento do Tema 1.348, o STF decidiu, por 8 votos a 2, que a imunidade de ITBI na integralização de capital com imóveis é incondicionada. Na prática, o sócio que entrega um imóvel para formar o capital da empresa não paga o imposto sobre essa operação, pouco importa o ramo em que a empresa atua, inclusive se a atividade dela for preponderantemente imobiliária. O entendimento valia para empresas em geral e passou a alcançar também as do setor imobiliário, que antes ficavam de fora.
Para o tributarista João Quintanilha, sócio fundador do Quintanilha Rezende Advogados, a decisão encerra uma controvérsia que já durava anos e traz previsibilidade a um movimento muito comum, o de usar imóveis na criação ou no aumento do capital de empresas, holdings familiares e estruturas de planejamento patrimonial.
“Essa era uma das maiores fontes de insegurança para quem organiza o patrimônio em uma empresa. Muita gente deixava de integralizar um imóvel com medo da cobrança, ou acabava pagando o ITBI para evitar briga com a prefeitura. Agora a regra está clara, e isso dá tranquilidade para planejar”, afirma João Quintanilha.
A decisão, porém, não significa que qualquer transferência de imóvel entre empresas tenha ficado livre do imposto, e é aí que João Quintanilha pede atenção. O Supremo deixou dois limites bem marcados. O primeiro é que a imunidade cobre apenas o valor do imóvel que de fato entra como capital social. Se o imóvel vale mais do que o capital integralizado, essa diferença pode ser tributada, como o próprio STF já havia definido em outro julgamento, o Tema 796.
O segundo limite é mais delicado para quem faz planejamento societário. A regra da atividade imobiliária, que deixou de valer para a integralização de capital, continua valendo para as operações de reorganização de empresas, como fusões, incorporações e cisões. Nesses casos, quando a empresa que recebe os imóveis tem atividade preponderantemente imobiliária, a imunidade pode não se aplicar, e o ITBI volta para a conta.
“O risco agora é alguém ler a notícia e achar que o ITBI acabou para tudo, o que não é verdade. Integralizar capital com imóvel é uma coisa, reorganizar sociedades com imóveis é outra, e as regras são diferentes. Em fusão, incorporação ou cisão, principalmente quando há atividade imobiliária envolvida, a análise precisa ser feita caso a caso, antes de fechar a operação”, diz João Quintanilha.
Para ele, o efeito mais importante da decisão é ganho de segurança jurídica, mas isso não substitui o planejamento. Pelo contrário, segundo o tributarista, saber exatamente até onde vai a imunidade, e onde ela termina, é o que separa uma reorganização patrimonial bem feita de uma conta inesperada de imposto lá na frente.